Quy định bồi thường bảo hiểm công trình bắt buộc trong thời gian xây dựng
Theo Điều 39 Nghị định 67/2023/NĐ-CP, việc xem xét, giải quyết bồi thường bảo hiểm đối với công trình trong thời gian xây dựng được thực hiện theo quy định của pháp luật về kinh doanh bảo hiểm và một số nguyên tắc cụ thể.
Khi xảy ra tổn thất, bên mua bảo hiểm phải lập tức thông báo cho doanh nghiệp bảo hiểm bằng phương tiện thông tin liên lạc. Trong thời hạn 14 ngày kể từ ngày xảy ra tổn thất, bên mua bảo hiểm phải tiếp tục thông báo bằng văn bản cho doanh nghiệp bảo hiểm.
Sau khi thông báo bằng văn bản, bên mua bảo hiểm có thể sửa chữa hoặc thay thế những hư hỏng nhỏ có giá trị không vượt quá mức khấu trừ tương ứng. Với các trường hợp khác, trước khi sửa chữa hoặc thay thế hạng mục bị tổn thất, bên mua bảo hiểm phải được doanh nghiệp bảo hiểm giám định tổn thất.
Nếu doanh nghiệp bảo hiểm không tiến hành giám định trong thời hạn 5 ngày làm việc kể từ khi nhận được thông báo tổn thất, trừ trường hợp bất khả kháng hoặc trở ngại khách quan, bên mua bảo hiểm, người được bảo hiểm có quyền tiến hành sửa chữa hoặc thay thế các hạng mục bị tổn thất. Chi phí sửa chữa hoặc thay thế thuộc trách nhiệm bảo hiểm được doanh nghiệp bảo hiểm chi trả với điều kiện việc sửa chữa, thay thế được thực hiện kịp thời.
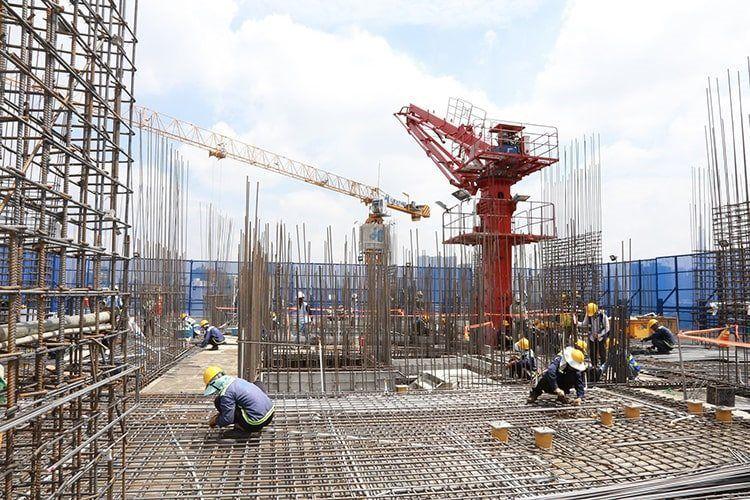
Quy định bồi thường bảo hiểm công trình bắt buộc trong thời gian xây dựng. Ảnh: Chinhphu.vn
Bên mua bảo hiểm cũng có trách nhiệm bảo quản các bộ phận bị tổn thất để phục vụ công tác giám định; thông báo ngay cho cơ quan Công an nếu tổn thất do trộm cắp; đồng thời thực hiện các biện pháp trong khả năng để hạn chế tổn thất ở mức thấp nhất.
Nguyên tắc xác định mức bồi thường
Về phía doanh nghiệp bảo hiểm, khi xảy ra tổn thất, doanh nghiệp có trách nhiệm thực hiện giám định, lập biên bản xác định nguyên nhân và mức độ thiệt hại; đồng thời hướng dẫn, phối hợp với bên mua bảo hiểm và các bên liên quan thu thập tài liệu để lập hồ sơ bồi thường.
Doanh nghiệp bảo hiểm chỉ bồi thường các khoản thiệt hại vật chất mà người được bảo hiểm thực tế phải gánh chịu và các khoản thiệt hại đó đã được tính vào số tiền bảo hiểm.
Mức bồi thường đối với từng hạng mục tài sản không vượt quá số tiền bảo hiểm của hạng mục đó. Tổng số tiền bồi thường cũng không vượt quá tổng số tiền bảo hiểm ghi trong hợp đồng. Trường hợp tổn thất có thể sửa chữa, số tiền bồi thường là chi phí cần thiết để khôi phục hạng mục bị tổn thất về trạng thái trước khi xảy ra tổn thất, sau khi trừ giá trị thu hồi và mức khấu trừ bảo hiểm. Trường hợp tổn thất toàn bộ, số tiền bồi thường được xác định theo giá trị thị trường của hạng mục tại thời điểm, nơi xảy ra tổn thất và mức độ thiệt hại thực tế, sau khi trừ mức khấu trừ bảo hiểm. Nếu bên mua bảo hiểm thu hồi được tài sản bị tổn thất thì số tiền bồi thường còn được trừ giá trị tài sản thu hồi.
Đối với chi phí sửa chữa tạm thời, doanh nghiệp bảo hiểm chịu chi phí nếu việc sửa chữa này là một phần của quá trình sửa chữa chính thức và không làm tăng tổng chi phí sửa chữa theo phương án cuối cùng.
Doanh nghiệp bảo hiểm không có trách nhiệm bồi thường các chi phí nhằm cải hoán, bổ sung hoặc nâng cấp các hạng mục được bảo hiểm.