
Giảm trừ thuế TNCN đối với khoản chi y tế, giáo dục: Những nội dung đáng chú ý
Theo hướng dẫn, từ ngày 1/7/2026, cá nhân cư trú có thu nhập từ tiền lương, tiền công có thể được xem xét giảm trừ đối với một số khoản chi cho y tế, giáo dục - đào tạo của bản thân và người phụ thuộc, nếu đáp ứng đầy đủ điều kiện theo quy định.
Mức giảm trừ đối với khoản chi y tế, giáo dục
Căn cứ các khoản 2, 3 và 4 Điều 49 Nghị định 253/2026/NĐ-CP, các khoản chi thuộc diện được xem xét giảm trừ gồm chi phí về y tế và giáo dục - đào tạo đáp ứng điều kiện theo quy định.
Mức giảm trừ tối đa được xác định là 23 triệu đồng/năm đối với khoản chi cho y tế và 24 triệu đồng/năm đối với khoản chi cho giáo dục - đào tạo.
Việc áp dụng khoản giảm trừ được thực hiện theo đúng phạm vi, điều kiện và hồ sơ chứng minh được quy định tại Nghị định 253/2026/NĐ-CP.
Khoản chi y tế, giáo dục nào không được tính giảm trừ?
Thuế cơ sở 1 tỉnh Thái Nguyên lưu ý cần phân biệt khoản chi thuộc diện giảm trừ theo Điều 49 Nghị định 253/2026/NĐ-CP với các khoản thu nhập không tính vào thu nhập chịu thuế hoặc các khoản thuộc trường hợp giảm thuế theo quy định.
Theo đó, một số khoản thu nhập người lao động nhận được liên quan đến chi phí y tế, giáo dục - đào tạo theo các điểm b, g và i khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP không mang tính chất tiền lương, tiền công. Vì vậy, các khoản này thuộc trường hợp không tính vào thu nhập chịu thuế và không tiếp tục được tính giảm trừ theo khoản 2 Điều 49.
Bên cạnh đó, các khoản chi cho y tế, giáo dục thuộc trường hợp được giảm thuế theo Điều 40 Nghị định 253/2026/NĐ-CP cũng không tính vào khoản giảm trừ theo khoản 2 Điều 49.
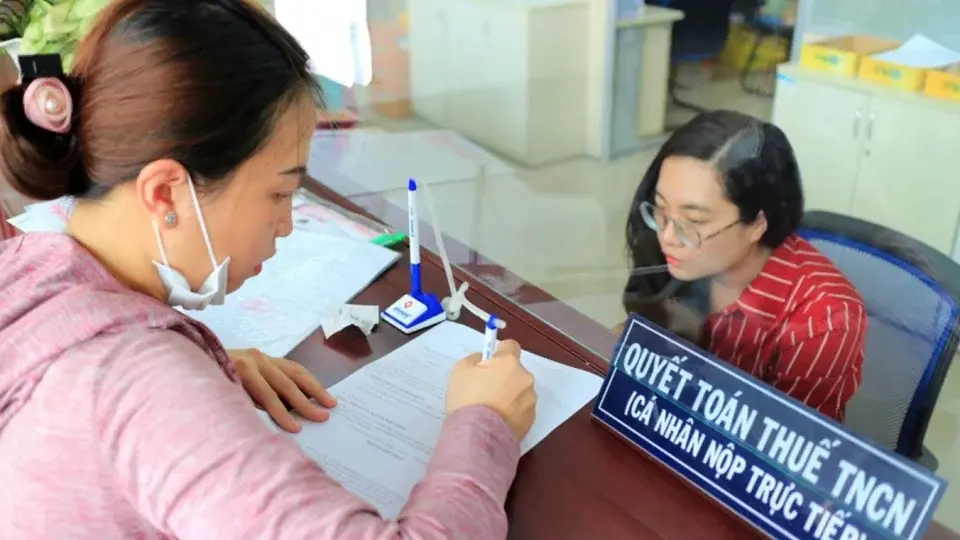
Giảm trừ thuế TNCN đối với khoản chi y tế, giáo dục: Những nội dung đáng chú ý. Ảnh: vietnamfinance.vn
Có khoản giảm trừ, cá nhân phải tự quyết toán thuế
Một nội dung đáng chú ý khác được hướng dẫn tại khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP.
Trường hợp cá nhân phát sinh các khoản giảm trừ theo Điều 49 và có nhu cầu thực hiện giảm trừ vào thu nhập trước khi tính thuế thì cá nhân phải tự thực hiện quyết toán thuế TNCN.
Trong trường hợp này, cá nhân không thực hiện ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập.
Như vậy, người lao động có phát sinh khoản chi y tế hoặc giáo dục thuộc diện được giảm trừ cần lưu ý về điều kiện, mức giảm trừ cũng như hình thức quyết toán thuế để bảo đảm quyền lợi theo quy định
