3 trường hợp người nộp thuế được gia hạn nộp thuế theo Luật Quản lý thuế 2025
Người nộp thuế được gia hạn nộp thuế trong trường hợp nào?
Căn cứ khoản 7 Điều 14 Luật Quản lý thuế 2025, người nộp thuế được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp và tiền phạt trong các trường hợp cụ thể.
Thứ nhất, người nộp thuế bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến hoạt động sản xuất, kinh doanh do gặp trường hợp bất khả kháng theo quy định của Luật Quản lý thuế 2025.
Thứ hai, người nộp thuế phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền, làm ảnh hưởng đến kết quả sản xuất, kinh doanh.
Thứ ba, người nộp thuế thuộc trường hợp đặc biệt được Chính phủ quy định về gia hạn nộp thuế, khoản thu khác, tiền chậm nộp và tiền phạt. Việc gia hạn trong trường hợp này không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.
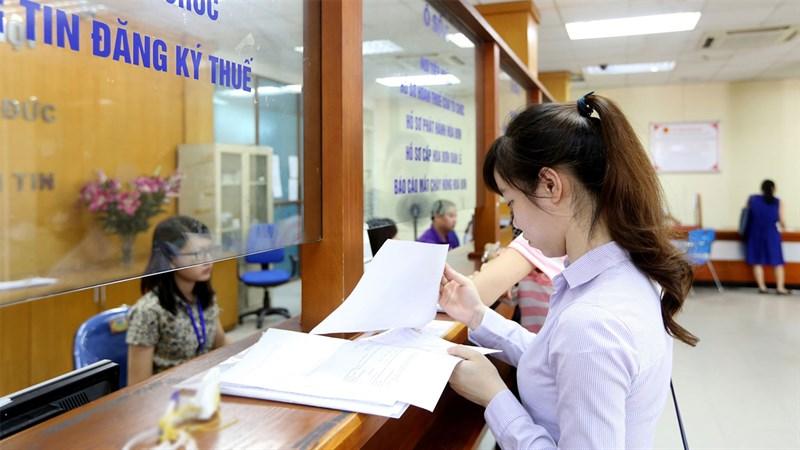
3 trường hợp người nộp thuế được gia hạn nộp thuế theo Luật Quản lý thuế 2025. Ảnh: Chinhphu.vn
Được gia hạn nộp thuế có phải nộp tiền chậm nộp không?
Theo khoản 7 Điều 14 Luật Quản lý thuế 2025, người nộp thuế được gia hạn theo quy định tại khoản này không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.
Về quy định chi tiết, khoản 8 Điều 14 giao Chính phủ quy định thời gian gia hạn, hồ sơ và thủ tục gia hạn đối với trường hợp đặc biệt tại điểm c khoản 7 Điều này. Khoản 9 Điều 14 quy định Bộ trưởng Bộ Tài chính hướng dẫn việc giải quyết hồ sơ gia hạn, trừ trường hợp đặc biệt nêu trên.
Như vậy, để được gia hạn nộp thuế, người nộp thuế cần thuộc một trong các trường hợp được quy định tại khoản 7 Điều 14 Luật Quản lý thuế 2025. Trong thời gian được gia hạn, người nộp thuế không phải nộp tiền chậm nộp đối với khoản thuế nợ được gia hạn theo quy định.